Assurance moto grosse cylindrée
Sportive, routière ou custom de forte puissance : ces motos demandent une attention particulière côté assurance.
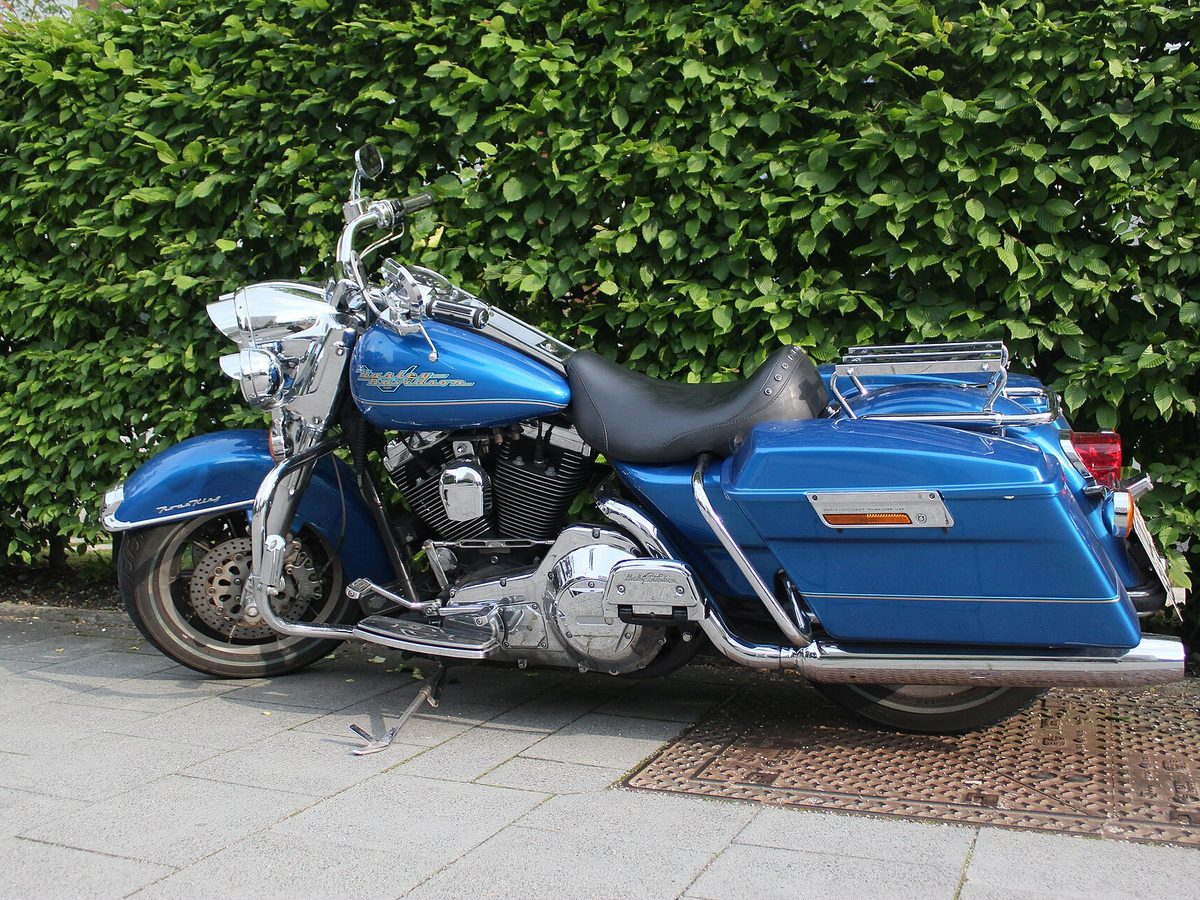
Qu'est-ce qu'une grosse cylindrée pour un assureur ?
Il n'existe pas de seuil légal unique définissant une "grosse cylindrée", mais les assureurs distinguent généralement les motos non bridées, accessibles avec le permis A, des motos bridées à 35 kW réservées au permis A2. Cette distinction correspond souvent à un changement de catégorie tarifaire, en raison de la puissance disponible et de la valeur généralement plus élevée de ces machines.
Ce qui caractérise une grosse cylindrée
- Permis A requis (accès direct 24 ans ou progressif après 2 ans de A2)
- Puissance non bridée, souvent supérieure à 47,6 ch (35 kW)
- Valeur assurée et coût de réparation généralement élevés
- Antivol homologué ou traçage GPS souvent exigés par l'assureur
Pourquoi le tarif grimpe avec la puissance
Trois éléments combinés expliquent le tarif généralement plus élevé de ces motos : un risque de vol accru, la valeur des pièces et la complexité des réparations en cas de sinistre, et un profil de risque statistiquement plus élevé lié à la puissance disponible. Ces trois facteurs pèsent sur le tarif indépendamment du profil individuel du conducteur, en plus de son propre historique.
Sécuriser sa moto pour réduire le tarif
Sur les grosses cylindrées, la garantie vol est souvent conditionnée à des équipements de sécurité renforcés : antivol homologué de catégorie supérieure, alarme, voire système de traçage GPS pour les modèles les plus onéreux. Ces équipements, parfois exigés contractuellement, permettent aussi fréquemment d'obtenir une réduction sur la prime proposée.
Quelle formule choisir pour une grosse cylindrée ?
Compte tenu de la valeur généralement élevée de ces motos, une formule tous risques se justifie dans la grande majorité des cas, notamment pour les modèles récents ou financés à crédit. Une formule tiers étendu reste envisageable pour un modèle plus ancien ou déjà largement amorti.
Le passage à une grosse cylindrée suit souvent deux ans de permis A2 : les étapes du permis moto en rappellent les conditions. Pour une machine de forte valeur, une couverture tous risques pour la moto est le niveau le plus cohérent, et la garantie vol et ses conditions d'antivol méritent une lecture attentive.
Un motard récent sur une machine puissante cumule deux facteurs de prime : voir la surprime du jeune conducteur à moto. Les autres formules sont présentées sur la page des assurances moto.
Questions sur l'assurance grosse cylindrée
Pourquoi les grosses cylindrées sont-elles plus chères à assurer ?
Un traceur GPS fait-il vraiment baisser le tarif ?
Puis-je assurer une grosse cylindrée avec un permis A2 ?
Assurez votre grosse cylindrée en toute confiance
Comparez les formules adaptées à la puissance de votre moto, sans engagement.